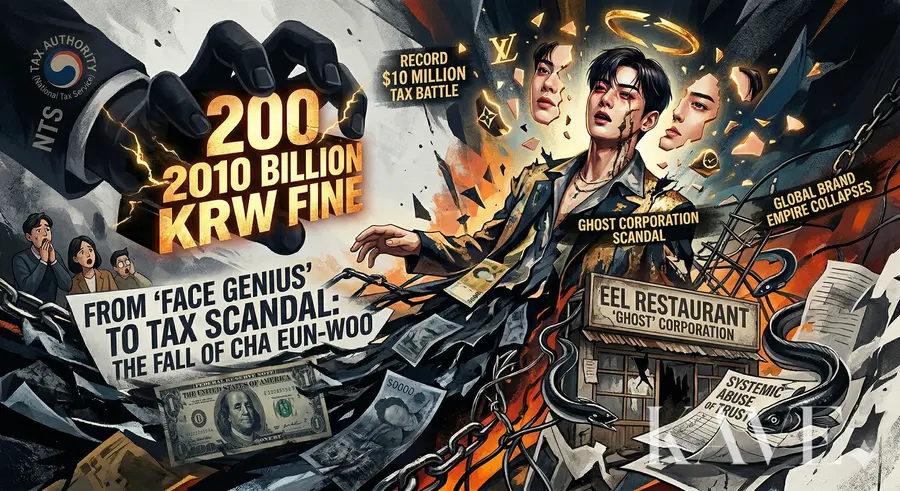
[مراسل مجلة Kave=Park Sunam] اعتبارًا من أبريل 2026، يواجه قطاع الثقافة والفنون الكوري في جمهورية كوريا (كوريا الجنوبية) أزمة أخلاقية واقتصادية غير مسبوقة، بسبب فضيحة ضخمة للتهرب من الضرائب لا نظير لها. فقد تلقى شين يو-وو (الاسم الحقيقي: Lee Dong-min)، وهو عضو في فرقة ASTRO، والممثل الأبرز الذي رسخ حضوره على القمة محليًا ودوليًا، إشعارًا بضرائب دخل متأخرة هائلة من مصلحة الضرائب الوطنية؛ حيث بلغت قيمة الإشعار الأولي وفقًا للحد الأدنى المحدَّد حوالي 20 مليار وون، لتصل في النهاية إلى نحو 13 مليار وون كحد أقصى لما تم تحصيله فعليًا. وقد شكّل هذا الحدث صدمة عميقة لكامل القطاع. وليست القضية مجرد خطأ محاسبي أو جهل ارتكبه فرد واحد. إنها واقعة رمزية أُعلن فيها على الملأ—وبشكل دقيق ومدروس—عن آلية تهرّب ضريبي منظّمة ومحكمة تسلّلت إلى ثغرات نظام الضرائب، مستندة إلى “حقوق الملكية الفكرية الفائقة” (IP) التي تنتج ثروات هائلة، وإلى الوكالات الإدارية الكبرى التي تتولى إدارتهم.
في السابق، كانت القضايا المتعلقة بالضرائب تتكرر في الوسط الفني غالبًا بصور أحادية البعد؛ مثل المبالغة في حساب المصاريف الضرورية أو إغفال الدخل القادم من الخارج بشكل مباشر. لكن هذه المسألة لا تقف عند ذلك. إذ تشير التحقيقات إلى استخدام تخطيط مالي وضريبي عالي التعقيد، مثل التحايل على هيكل عقود الخدمات مع الوكالة عبر شركة ورقية (Paper Company) باسم العائلة، والاستيلاء على الفارق الضخم بين معدل ضريبة الشركات ومعدل ضريبة الدخل الشخصي، إضافة إلى التلاعب بالشخصية الاعتبارية بغرض تجنب الضرائب المضافة على اقتناء العقارات. وبذلك تتجاوز خطورة هذه القضية ودرجة سوء النية الموجود فيها بكثير ما شهدته الحالات الماضية. علاوة على ذلك، فإن كونها كانت نتيجة “تفتيش ضريبي خاص غير دوري” استُخدم فيه فريق التحقيق من “التحقيق الرابع” في مصلحة الضرائب في “سيتول”—والذي يُشار إليه بلقب “جلاد الضرائب في عالم الأعمال”—بشكل مفاجئ وحاسم، يؤكد أن سلطة الضرائب صاغت هذا الأمر بوصفه فعلًا إجراميًا ضريبيًا متعمدًا وذا خطورة كبيرة، لا مجرد تهرّب عادي.
يعود أصل الحادث إلى النصف الأول من عام 2025. فقد بدأت “التحقيقات القسم الرابع” التابعة لمصلحة الضرائب في سيتول تحقيقًا ضريبيًا خاصًا غير دوريًا ذا طابع مكثف ضد شين يو-وو ووكالته “Fantagio”. ومن حيث المكانة داخل منظومة الإدارة الضريبية في كوريا الجنوبية، فإن لقسم التحقيق الرابع شأنٌ بالغ الخصوصية. فبعكس منظمات الوزارات الأخرى التي تتولى عادة عمليات التدقيق الضريبي المنتظمة، فإن فريق التحقيق الرابع هو وحدة تحقيق متخصصة غير دورية تداهم بشكل مفاجئ دون إشعار مسبق عندما تتوافر مؤشرات واضحة مثل إعداد صناديق سوداء، أو وجود دلائل على تهرّب ضريبي متعمد، أو مخالفات محاسبية خطيرة لدى الشركات الكبرى.
وفقًا لتحليل المحاسبة الضريبية “Mun Bo-ra”، وهي محامية ضرائب سابقة في جهاز مصلحة الضرائب، فإن مجرد حقيقة أن قسم التحقيق الرابع تم توجيهُه بالكامل للتحقيق في شؤون أحد المشاهير بعينه تُعد مؤشرًا قضائيًا قويًا جدًا على أن مصلحة الضرائب ترى شبهة التهرب المتعمد لدى المعنيين. كانت الجهة المستهدفة في البداية هي الشركة التابعة “Fantagio” نفسها، لكن مسار التحقيق انطلق تدريجيًا من خلال تعقّب الأموال بشكل حاد وعميق ليصل إلى التدفقات المالية المشوّهة المرتبطة بـ”A” شركة تم التمويه بأنها تديرها والدة شين يو-وو، السيدة “Choi Mo”. وبعد تتبع الخيط، اتسع نطاق التحقيق ليشمل شين يو-وو نفسه وشركات العائلة ذات الشخصية الاعتبارية.
بعد تدقيق داخلي دقيق ومعاينة ميدانية، أرسلت مصلحة الضرائب إشعارًا سريعًا بفرض ضرائب دخل متأخرة ضخمة بقيمة 8.2 مليار وون على الوكالة “Fantagio”، وبقيمة تتجاوز 20 مليار وون على شين يو-وو وشركة “A”. وقد سُجِّل ذلك كأعلى مبلغ في التاريخ بين مبالغ الضرائب المتأخرة المفروضة على فنانين ومشاهير في جمهورية كوريا الجنوبية. أما سبب إخراج سلطة الضرائب “سيفها” بهذه القسوة في تطبيق ضرائب عقابية للغاية، فيعود إلى تقديرها بأن محاولات شين يو-وو لتفادي منطق فرض الضرائب بلغت مستوى يهدد القانون الخاص بالعقوبات المشددة في حالات الجرائم المحددة المتعلقة بالتهرب الضريبي (Tax-specific law). ووفقًا لهذا القانون، إذا تجاوزت قيمة الضريبة محل التهرب المتعمد 1 مليار وون، فقد تصل العقوبة إلى السجن مع الأشغال المؤبدة أو السجن لمدة لا تقل عن 5 سنوات—أي أنها قضية شديدة الخطورة للغاية.
فور تلقي إشعار فرض 20 مليار وون تقريبًا، تحرك جانب شين يو-وو على الفور عبر تعيين شركة محاماة كبيرة، ورفع طلب اعتراض قبل اتخاذ قرار نهائي على أساس إجراءات “الاستئناف لإعادة النظر قبل فرض الضريبة”. كانت المواقف الأولية لوكالة “Fantagio” تتمثل في أنها ستقدم الشرح وفق الأصول القانونية بشأن تفسير القانون ونقاط التطبيق. لكن ذلك جاء ضمن سياق استمرار الجدل القائم. ومع وجود دلائل واضحة على التهرب الضريبي دون مساحة كبيرة للاعتراض، اختار شين يو-وو في النهاية طريق القبول. ففي 8 أبريل 2026 أعلن رسميًا عبر حسابه على وسائل التواصل الاجتماعي (SNS) أنه قام بسداد مبلغ التعويضات المفروضة بالكامل. وبذلك قبل تمامًا قرار سلطة الضرائب.
تتمثل النقطة اللافتة في أن حجم المبالغ التي قيل إنها 20 مليار وون في البداية تم ضبطه فعليًا أثناء عملية السداد ليصبح نحو 13 مليار وون. وفي بعض الأوساط الإعلامية وجمهور المتابعين، أُثيرت شبهات بأن سلطة الضرائب قد منحت خصمًا غير عادل للممثل. لكن هذا ليس سوى نتيجة محاسبية ناتجة عن إجراء “استرداد/تعويض ضريبي مزدوج” ضمن منظومة الإجراءات الضريبية.
وبحسب الموقف الرسمي لوكالة “Fantagio” وتفسير ممثل الضرائب، فإن بدء إجراءات الاسترداد جاء بعد سداد شين يو-وو بالكامل لضرائب الدخل الشخصي الضخمة التي فُرضت عليه من مصلحة الضرائب. فبناءً على ذلك، فُتحت إجراءات استرداد الجزء الذي تم فرضه ضريبيًا بشكل مزدوج بين ضريبة الشركات وضريبة القيمة المضافة التي سُددت سابقًا باسم شركة “A” (الشركة الورقية باسم والدته). أي أن مصلحة الضرائب قد تعاملت مع شخصية شركة “A” الاعتبارية على أنها “شركة وهمية” لا وجود لها فعليًا، فأنكرت وجودها بالكامل وأعادت توجيه الدخل إلى شين يو-وو شخصيًا، لتفرض عليه ضريبة الدخل الشاملة بأعلى شريحة. وبذلك تصبح الضرائب التي دُفعت سابقًا باسم شركة “لا وجود لها” غير صحيحة قانونًا، ومن ثم تم معادلتها عبر المقاصة/الاسترداد. النتيجة العملية أن الأموال التي خرجت فعليًا من “الجيب” تقلصت إلى 13 مليار وون، لكن لم يتعرض أي شيء—لا حجم دلائل التهرب التي قدرتها مصلحة الضرائب أولًا (20 مليار وون) ولا منطق فرض الضرائب نفسه—ولا تزال القضية تحمل “عار” كونها أكبر مبلغ متأخر في تاريخ الوسط الفني في كوريا.
لفهم جوهر فضيحة التهرب الضريبي لدى شين يو-وو، لا يكفي النظر إليها كحصيلة نهائية مفادها “دفع ضرائب أقل”. ينبغي بدلًا من ذلك تفحص آلية تخطيط الضرائب نفسها: ما الطريق الذي صُمِّم للالتفاف؟ يشير الخبراء إلى أن هذه القضية تُعد جريمة تهرب ضريبي منظّمة ومحكمة—تستغل بشكل متطرف ثغرة نظام “الوكالة الفردية” الذي ترسخ في الوسط الفني.
يعتمد النظام الضريبي الحالي في كوريا الجنوبية على تطبيق معدلات تصاعدية قوية للغاية على أصحاب الدخل المرتفع. إذ تصل أعلى شريحة من ضريبة الدخل الشاملة المطبقة على فنانين مستقلين بمدخول فائق مثل شين يو-وو أو على أصحاب المشاريع الفردية إلى 45%، وعند إضافة ضريبة الدخل المحلية بنسبة 10% يصبح معدل الضريبة الفعلي الأعلى نحو 49.5%. أي إن الشخص مطالب بدفع قرابة نصف أرباحه إلى الدولة. في المقابل، يختلف معدل ضريبة الشركات المطبق على الشركات (مثل شركات الأسهم) بحسب نطاق الوعاء الضريبي، لكنه يتراوح غالبًا بين 9% و24%، بينما يُطبق عمليًا معدل منخفض واضح غالبًا في حدود 20% تقريبًا.
وفقًا لنتائج التحقيق لدى سلطة الضرائب، على الرغم من أن شين يو-وو كان مرتبطًا أصلاً بوكالة كبيرة (Fantagio) تتولى إدارة شؤونه، فإنه عند مرحلة استلام مبالغ التسوية حرص على استبعاد اسمه الشخصي بشكل صارم. بدلًا من ذلك، وزع الدخل بطريقة مشوّهة عبر إبرام عقدي خدمات إدارة مزدوجة بين وكالة “Fantagio” وشركة “A” التي تأسست باسم والدته “Choi Mo”. وبالطبع، كان الهدف هو تحويل مبالغ التسوية التي ينبغي أن تُنسب إلى الشخص نفسه وتخضع لضرائب دخل قد تصل إلى 49.5% إلى شركة عائلية خضعت لمعدل ضريبة شركات في حدود العشرينيات فقط، وبذلك حاول بشكل غير قانوني اقتناص فارق ضريبي كبير يتجاوز 20 نقطة مئوية. وقد وصف ذلك بأنه “حيلة إنشاء شركة ورقية بهدف التهرب”، حيث تُقدَّم واجهة شكلية بينما يتم تسخيرها للتهرب.
لو كانت شركة “A” في الواقع شركة لديها وظائف ودور حقيقي لدعم الأنشطة الفنية لشين يو-وو—أي شركة ذات وجود وملامح واقعية—لكان هذا سيسمح به داخل حدود القانون كممارسة قانونية لتوفير الضرائب (Tax Saving). والقاعدة الأكثر حسمًا التي تميز بين التهرب الضريبي وتوفير الضرائب لدى جهات الضرائب والسلطة القضائية هي “مبدأ خضوع الضرائب للواقع” (Principle of Substantive Taxation)، وهو المبدأ الأعم في قانون الضرائب. ووفقًا لتحليل المحامي والمحاسب “Kim Myung-gyu”، وإذا كانت الشركة تريد أن تُعترف لها شرعية وتمارس مزايا ضريبية، فيجب أن تمتلك جوهر العمل (Substance) بما لا يقل عن مكتب مستقل وموارد بشرية تؤدي أعمال الإدارة الفعلية.
لكن الوجود الحقيقي لشركة “A” الذي رصدته سلطة الضرائب كان على نحو يبعث على الصدمة. فالمقر الرئيسي المسجل للشركة كان مبنى مخصص لتربية/بيع السمك المملح (فيلا/سِلْح عرف) في منطقة Ganghwa في Incheon، كان يديره والدا شين يو-وو سابقًا مباشرة (بحالة مغلقة الآن). وقد علقت محامية الضرائب “Mun Bo-ra” قائلة: “كيف يمكن أن تقدم خدمات إدارة لممثل نجمي كبير مثل شين يو-وو من داخل مساحة مطعم لبيع السمك المملح؟” وأشارت إلى أن الفجوة بين طبيعة النشاط والمكان المادي خرجت تمامًا عن حدود المعقول. وبما أنه لم توجد أي حقيقة لتوفير عمل أو دعم بشري/مادي لوسائل رعاية المشاهير التابعين، اعتبرت مصلحة الضرائب ذلك شركة ورقية كاملة ومُحكمة الواجهة هدفها فقط اغتصاب مزايا ضريبية، فأنكرت شخصيتها الاعتبارية (Piercing the corporate veil)، ثم أصدرت قرارًا بضم ضريبة الدخل الشخصي معًا ومعالجتها باعتبار شين يو-وو الشخصي.
ومن أجل تأكيد سلطة الضرائب أنها ليست مجرد جهل أو خطأ في المعالجة المحاسبية، بل تهرب ضريبي متعمد ومحكم، هناك ظرف حاسم آخر. فقد عمد شين يو-وو إلى تغيير الشكل القانوني للشركة سرًا من شركة مساهمة عادية إلى شركة ذات مسؤولية محدودة (Limited liability company). وخلال هذه العملية أضاف إلى “أغراض العمل” عبارة “تأجير العقارات” بشكل يوحي بالتخطيط المتعمد.
وبحسب شرح محامية الضرائب “Mun Bo-ra”، فإن ذلك يُعد أسلوب التفاف قانوني محسوب بدقة. فوفقًا لقانون الضرائب المحلية المعمول به، إذا اشترت شركة عقارًا داخل منطقة تنظيم مفرط الكثافة ضمن العاصمة الكبرى، تنطبق عليها ضرائب شراء عقارية مشددة. لكن توجد “منطقة ظل” ضريبية يمكن أن تتجنب هذا التشديد بطريقة ذكية عبر نقل مقر الشركة واستغلال الشخصية الاعتبارية الخاصة لشركة ذات مسؤولية محدودة. وقد اعتبرت مصلحة الضرائب أن سلسلة الخداع هذه ليست مصادفة، بل محاولة جشعة وخبيثة لإغراق الإيرادات الحكومية (اختلاس/تحصيل غير مشروع لمداخيل الدولة) عبر توظيف أعلى معرفة ضريبية، بهدف إضعاف أصول الفرد وإبقائها بلا حدود. ووفقًا لذلك، قدر المحامي “Kim Myung-gyu” أن مبلغًا يصل بين 6 و10 مليارات وون من إجمالي 20 مليار وون المفروض—استبعادًا للأصل (الضريبة الأساسية)—يتعلق بتقليل/سوء التصريح والتأخير في الدفع، كنوع من “الضرائب الجزائية الإضافية” (عقوبة على الكذب).
في هذه القضية، يوجد طرف محوري لا يجوز تجاهله: دور ومسؤولية “Fantagio”، وهي الوكالة الأم التي تتولى إدارة شين يو-وو بشكل حصري. ففي الوقت الذي كانت فيه شركة كبيرة تستمر لسنوات في دفع مبالغ تسوية ضخمة كانت تُستولد من فنانيها إلى شركة “وهمية” ثالثة، لم تعمل أي آلية رقابة مالية داخلية أو شبكة امتثال قانوني (Compliance) بشكل طبيعي. وهذا يكشف—بوضوح—عن هشاشة “حوكمة” (Governance) في شركات الترفيه الكورية، وهي سمة مزمنة وخطيرة.
ووفقًا لنتائج التحقيق الشديد من “فريق التحقيق الرابع”، تلقّت “Fantagio” بدورها إشعارًا بفرض ضرائب متأخرة كبيرة بقيمة 8.2 مليار وون على ذريعة وجود معاملات غير طبيعية مع شين يو-وو وعدم كفاية المعالجة المحاسبية للأموال. وهذا يعني أن مسؤولية الشركة تُطرح في ضوء دورها كشريك أو مساند لفتح طريق التهرب الضريبي—وليس مجرد متفرج على تهرب الفنان. وعندما اشتدت الضجة، أصدرت “Fantagio” اعتذارًا مطولًا عبر موقعها الرسمي. وقالت: “نحن شركة مُفترض بنا أن ندير وندعم كافة جوانب أنشطة الفنان. لقد أدركنا بجدية أننا لم نراجع القضية بالشكل الكافي مسبقًا، وكان هناك نقص في أجزاء من عملية الإدارة. فنحن نأسف بعمق ونراجع أنفسنا بجدية.” وأضافت أيضًا أنها “ستقوم بإعادة التقييم الشامل لنظام الإدارة الداخلي وخطوات صنع القرار، وتعزيز إجراءات التحقق المسبق بما يشمل المراجعة الضريبية والقانونية، والعمل على تحسينات عملية في النظام.”
لكن خبراء الصناعة والدوائر القانونية ينتقدون هذا النوع من الاعتذار المتأخر بشدة، معتبرين أنه يهدف إلى تضليل جوهر المسألة. وليست ممارسات المواطنة/التغاضي البنيوي عن التهرب الضريبي داخل “Fantagio” أمرًا جديدًا. ومن اللافت أن النجم الكبير “Kim Sun-ho” الذي كان في الوكالة نفسها انخرط، قبل بضعة أشهر فقط في فبراير 2026، في شبهات تهرب ضريبي شديدة التشابه استُخدمت فيها شركة فردية تأسستها العائلة. وقتها، وفقًا لتوجيهات مصلحة الضرائب، دفع فريق “Kim Sun-ho” مبلغًا كبيرًا إضافيًا من ضريبة الدخل الشخصي غير المسدد، بالإضافة إلى ضريبة الشركات التي كانت قد دُفعت سابقًا. كما اتخذوا إجراءات لإغلاق الشركة محل الجدل بشكل مستعجل، ما قدم “سابقة” إنذار لما حدث مع شين يو-وو.
ماذا يدل على أن تهرب المشاهير الأبرز من خلال شركاتهم الفردية داخل نفس الوكالة تم كشفه تباعًا؟ إن هذا يشير بقوة إلى أن وكالات الإنتاج الترفيهي كانت—بحكم العادة—تتقبل وتُسكت على هيكل دفع مالي مشوّه يطلبه جانب الفنان بهدف توفير ضرائب بشكل مفرط أو التهرب بشكل واضح (مثل تحويل الإيرادات إلى شركة ورقية باسم العائلة) من أجل استقطاب “نجم” على مستوى Top Star يُعد مصدر دخل الشركة الأساسي (Cash Cow) والحفاظ على عقوده الحصرية لفترات طويلة. فمن غير المحتمل ألا تدرك فرق التمويل والقانون في الوكالة أن الشركة التي أُقيمت في مطعم السمك المملح كانت بلا قدرات عمل حقيقية. وفي النهاية، فإن قضية “Fantagio” تكشف الجانب المرير لكيف يمكن—أمام “حقوق الملكية الفكرية الفائقة” للسلطة المطلقة التي تتحكم في مصير الشركات—أن تصبح حتى شبكة الامتثال الداخلية الدنيا التي ينبغي أن تمتلكها شركة مُدرجة عديمة الفائدة كقطعة ورق، وأن تظهر في الوقت نفسه الهشاشة الأخلاقية في قطاع الترفيه الكوري.
في الصناعة الثقافية الحديثة، تعمل السمعة الإيجابية للنجوم ودعم الجمهور كأصل لا مادي ضخم يولد أرباحًا هائلة بحد ذاته، ويُعرف ذلك بـ “رأسمال السمعة” (Reputation Capital). فبالنسبة لشين يو-وو، لم يحصل منذ ظهوره الأول على لقب “عبقري الوجه” بسبب ملامحه المتناسقة فحسب، بل رسخ أيضًا صورة “شباب مهذب” بلا عيوب من خلال جدية واحترام في التعامل، ليحصد أرفع العروض في كل مجالات الإعلانات والبرامج والدراما. لكن مع انكشاف ظروف تهرب ضريبي منظّمة ومحكمة التخطيط على الملأ، تحطم رأس مال السمعة الهائل الذي راكمه عبر أكثر من عقد مرة واحدة. والأهم من مبلغ التهرب نفسه، أن ما فجر غضب الجمهور وخيانة توقعاته خارج السيطرة كان سلسلة من مؤشرات الفساد الأخلاقي (Moral Hazard) والخداع للجمهور التي كشفت بشكل صريح خلال مسار القضية برمتها.
أكثر ما وضع على طاولة النقد العنيف هو توقيت تجنيده/الالتحاق بالخدمة العسكرية. ففي يوليو 2025، عندما كانت تحقيقات “فريق التحقيق الرابع” في مصلحة الضرائب تضيّق عليه تدريجيًا، أُعلن عن دخوله الجيش كجندي فعليًا بشكل مفاجئ. وقد تم تخصيصه للعمل ضمن فرقة/حرس الموسيقى التابع لوحدة الدعم في وزارة الدفاع. ومع اشتعال الجدل، احتجت الوكالة وشين يو-وو أنفسهما بأن “الوضع العمري الجسدي لم يعد يسمح بتأجيل دخول الخدمة العسكرية أكثر من ذلك، فاضطررنا إلى الالتحاق دون إتمام إجراءات التحقيق الضريبي بشكل كامل.”
لكن هذا التبرير لم يزد إلا الزيت اشتعالًا للآراء الغاضبة. فواجب الخدمة العسكرية في المجتمع الكوري الجنوبي يحمل قيمة مقدسة وفي الوقت نفسه يحتوي على تاريخ مؤلم؛ إذ اعتاد بعض المشاهير الذين أثاروا ضجة اجتماعية أن يحولوه إلى ما يشبه “ملاذ الهروب” المعروف بـ “Gun-da Run” (دمج لكلمتي “Gun-da” و“Run”)، أي كطريقة يهربون بها مؤقتًا من سيل اللوم الشعبي والضغط القضائي الوشيك. وفي وقت كانت التحقيقات جارية حول مزاعم جرائم تهرب ضريبي بمئات مليارات الون، فقد غذت الشبهة القائلة بأنه لم يكن مستعدًا للوقوف أمام التحقيق بجدية، بل أقدم على الالتحاق العسكري بهدف الهروب، غضب الجمهور بشدة.
ثم تطورت الأمور إلى مستوى أبعد، حيث في 9 أبريل 2026، كشف أحد رواد الإنترنت الغاضبين (المدعو A) عبر مجتمع إلكتروني أنه قدّم من جديد—بشكل قوي—شكوى رسمية تفيد بـ “الطلب بنزع مهام/منصب فرقة موسيقى شين يو-وو من وزارة الدفاع في اليوم السابق، وتغييره إلى منصب آخر”. هذه واقعة رمزية عبرت بشكل مباشر عن شعور الجمهور القاسي بالاستياء، إذ لا يمكن قبول تحويل مساحة ينبغي أن يُنخرط فيها المرء في أداء واجبه العسكري بصدق وتعلم الدرس، إلى بطاقة عفو أو ملاذ هروب لشخص مشهور عليه خلل أخلاقي.
وفي مشهد صادم آخر يبيّن أن عدم اكتراث شين يو-وو أخلاقيًا وصل إلى أقصى حد، وقع ذلك خلال النصف الثاني من عام 2025. ففي 31 أكتوبر 2025، كان شين يو-وو—وهو حتى ذلك الوقت في وضع خدمة عسكرية—يتلقى بالفعل تحقيقًا شديدًا من “فريق التحقيق الرابع” في مصلحة الضرائب بسبب شبهات تهرب ضريبي بمئات مليارات الون. ومع ذلك، صعد إلى مسرح “حفل استقبال عشاء جالا الترحيبي لقمة APEC 2025” الذي أُقيم رسميًا في فندق “Lahan Select” بمدينة Gyeongju في مقاطعة Gyeongsangbuk-do، وقام بتصرفات غير لائقة كمن يتولى/يراقب الفعاليات الثقافية وهو في مكان يعده المجتمع حدثًا رسميًا.
قمة APEC هي حدث دبلوماسي دولي رفيع المستوى يجتمع فيه قادة منطقة آسيا والمحيط الهادئ. ومن حيث المبدأ، فإن من يتولى استقبال ضيوف العالم عبر هذا المسرح المهيب باعتباره ممثلاً عن كوريا الجنوبية ينبغي أن يكون شخصًا يتماشى مع قدسية المنصة. لكن الحقيقة أنه كان مشتبهًا رئيسيًا في جريمة تهرب ضريبي خطيرة، أنشأ شركة ورقية في عنوان مطعم السمك المملح كي يختلس مئات مليارات الون التي كان يتعين دفعها للدولة، بينما كانت تدور منازعات حادة مع سلطات الضرائب خلف الكواليس—هذه حقيقة تخلق اضطرابًا معرفيًا خطيرًا. إنها تمثل فعلًا يهدم بشكل جاد “هيبة” شأن دولة عظمى من أجل مصلحة شخصية، وكانت نقطة حاسمة جعلت الجمهور يترسخ لديه مدى حسابية ومكرية صورة شين يو-وو الأخلاقية.
كما أن الأمر لم يقتصر على التلاعب بالمستندات مستغلاً “ثغرات القانون”. فالقرائن تشير أيضًا إلى أنه استغل وسائل الإعلام بشكل كامل كأداة لمصالحه الخاصة. فقد روّج شين يو-وو ببراعة—عبر برامج بث سابقة ووسائل التواصل الاجتماعي الخاصة به—لمطعم السمك المملح الذي كانت والداه باسميهما، والذي سُجل كمقر لشركة “A” الورقية وكان بمثابة مركز لتهرب ضريبي.
وعلى أرض الواقع، ظهر في برنامج ترفيهي على قناة JTBC بعنوان “Meok-ja GO”، حيث اصطحب الكاميرات معه وزار المطعم الذي تديره والداه، وقدّم للمشاهدين بأكملهم—وبطريقة خادعة—هذا المكان على أنه “المكان المفضل/المعتاد لشين يو-وو”. لقد استخدم شهرته الهائلة وتأثير الإعلام كمنفعة عامة بطريقة غير عادلة، فحوّل قاعدة التهرب الضريبي المخفية في الخلف (عنوان الشركة) إلى “مطعم عائلي عادي” بشكل جميل، بل وسعى لتحقيق مكاسب اقتصادية غير مباشرة أيضًا (تأثير الترويج الخفي). وهذا التناقض الرهيب—حيث تمثيل صورة الابن اللطيف والودود أمام الناس، بينما في الخلفية تم التخطيط لتهرب ضريبي ضخم—جلب خيبة أمل مريرة لا تُغسل للجمهور، بما في ذلك مجتمع المعجبين “Aroha” الذي كان يثق به ويدعمه.
عندما وجد شين يو-وو نفسه محاصرًا من كل جانب، وبعد وقت قصير من انتشار خبر سداد الضرائب بالكامل، ففي 8 أبريل 2026 نشر عبر وسائل التواصل الاجتماعي منشورين اعتذار رسميين: ثاني اعتذار بعد الأول الذي صدر في يناير. وقال: “أنا أُكرّم وأحترم بالكامل إجراءات ومخرجات مصلحة الضرائب، وقد سددت جميع ضرائب التعويضات المفروضة كي لا تستمر أي فوضى أخرى.” ثم انحنى اعترافًا. وبشكل خاص، أوضح حول إنشاء الشركة العائلية محل الجدل أنه: “في فترة أنشطتي التي شهدت تغييرات وارتباكًا خلال فترة النشاط، قمت بتأسيس شركة من أجل متابعة أنشطتي بشكل أكثر استقرارًا، لكن بالعودة إلى ما حدث، أرى أن هناك أجزاء لم أكن كافية في ملاحظتها خلال تلك العملية، ومسؤولية ذلك تقع عليّ أنا لا على عائلتي ولا على شركتي.” وأضاف أيضًا: “لن أتملص أبدًا تحت أي سبب من الأسباب من خلال الادعاء بأنني “لم أكن أعرف” أو بأن “ذلك كان حكم الآخرين”؛ سأحمل كامل أعباء الصليب.”
بدلًا من السير على عادة البيانات الرسمية السابقة التي كانت تعتمد على التبرير والتهرب، اتخذ شين يو-وو شكلًا أكثر أناقة ونقاءً يقبل فيه المسؤولية بالكامل. ومع ذلك، فإن نظرة نقّاد الثقافة الشعبية والرأي العام كانت قاسية للغاية. ففي هذا البيان، تم تجاهل تفسير ملموس وحقيقي لأهم جوهر في القضية: “لماذا أنشأ شركة ورقية في عنوان مطعم سمك لم يكن له وجود فعليًا على الإطلاق؟”، “لماذا تم تغيير الشخصية الاعتبارية سرًا إلى شركة ذات مسؤولية محدودة لتجنب الضرائب المشددة على اقتناء العقارات؟”، “ولماذا حاول التعامل مع تدفق أموال ضخم بمئات مليارات الون عبر هيكل غير طبيعي وغير قانوني؟”. ويخلص الرأي العام في الوسط إلى أنه لا يمكن—بصورة واقعية خلال فترة قصيرة—استعادة ثقة الجمهور التي سقطت بالفعل إلى القاع، اعتمادًا على تبرير نظري ميكانيكي مُغلف بجمل جميلة دون معالجة جوهر القضية.
العثرات الأخلاقية لدى العاملين في الفنون والأنشطة الثقافية لا تنتهي بمجرد تشويه سمعة الفرد. فصناعة الإعلانات التي تَقتبس صورة الفنان لخلق قيمة للعلامة التجارية، وصناعة الإنتاج العالمي للمحتوى التي تُضخ فيها مئات مليارات الون من رأس المال، هما بيئتان اقتصادية تستجيبان بسرعة وحساسية فائقة لمخاطر السمعة (Reputational Risk). لقد تحولت قضية شين يو-وو إلى مثال تعليمي قاسٍ يوضح كيف يمكن لانحراف أخلاقي فردي داخل تلك البيئة أن يؤدي مباشرة إلى انقطاع أعمال كبيرة وخسائر اقتصادية.
وما إن انتشرت عبر الإعلام ضجة شين يو-وو المتعلقة بالتهرب الضريبي المتعمد دون توقف، حتى دخلت العلامات التجارية العالمية الفاخرة والجهات الإعلانية الكبرى—سواء داخلية أو خارجية—التي كانت تُبرز شين يو-وو فورًا بوصفه سفيرًا عالميًا (Embassador) أو بطلًا رئيسيًا—إلى تحركات متسلسلة لما يسمى “Cut-off” (القطع المفاجئ للعلاقة). وتتحوط العلامات التي تعتمد على الصورة الفاخرة القصوى، مثل دار كريستيان ديور (Dior) أو دار الأزياء البريطانية العريقة “Burberry”، بشدة من احتمال أن تمس أخطاء أخلاقية جسيمة لدى الموديل تراث العلامة الذي بُني عبر عقود وتضع عليه بقعًا وتسبب ضررًا.
وبناءً على ذلك، يُفهم أن القطاعات المعنية اتجهت إلى إيقاف فوري لظهور شين يو-وو في حملات إعلانية سواء أونلاين أو أوفلاين، واتخذت خطوات واضحة مثل تجميد العقود بسرعة والشروع في إنهائها. وهذا يعني أن “العمر الاقتصادي” للموديل كوجه إعلاني قد حُكم عليه عمليًا بالإعدام. كما يُرجح، بحسب تطور القضية، أنه إذا تم تفعيل بند “الالتزام بالمحافظة على اللائق/السمعة” ضمن عقود الموديل الحصرية السابقة، فقد يواجه جانب شين يو-وو دعاوى لاسترداد غرامات جزائية ضخمة قد تصل إلى عدة أضعاف قيمة أجر الموديل الذي تلقاه. ورغم أن سوق الإعلانات استطاع رسم حدود بسرعة، فإن المكان الذي غرق في أعمق مستنقع من التردد والعواقب هو بالتحديد منصة البث العالمية العملاقة “Netflix”. كانت Netflix في الربع الثاني من عام 2026 تتهيأ لإطلاق مسلسلها الأصلي الضخم “The WONDERfools” على مستوى العالم، بحيث يتصدره شين يو-وو وبطلة من الصف الأول مثل “Park Eun-bin” (Two-top leads).
“The WONDERfools” هو عمل مغامر كوميدي أكشن خارق طويل يعتمد خلفية زمنية من عام 1999 حين كانت نزعة التنبؤ بنهاية العالم في آخر القرن تسيطر. تدور القصة حول أناس عاديين في الحي يكتسبون قدرات خارقة بشكل غير متوقع، ويواجهون الأشرار الذين يهددون سلام مدينة “Haesung”. المخرج “Yoo In-sik” الذي صنع هوسًا عبر “A Strange Lawyer Woo Young-woo” تولى إخراج العمل، والكاتب “Heo Da-jung” (الذي كتب تكييف “Extreme Job”) تولى السيناريو، ما جعل العمل “Tentpole” وتلقّى توقعات كبيرة من الصناعة. في العمل، يلعب شين يو-وو دور “Lee Woon-jeong”، وهو موظف حكومي (تعيين خاص) من مدينة Haesung يثير الشكوك حول سلسلة اختفاءات متتابعة ويحاول الاقتراب بإصرار. بينما تجسد Park Eun-bin دور “Eunchae-ni”، التي تحصل على قدرات خارقة بشكل مفاجئ غير متوقع، وتدفع السرد المركزي للمسلسل.
لكن مع وقوف الممثل الرئيسي شين يو-وو في قلب جدل تهرب ضريبي بقيمة 20 مليار وون، اصطدم المشروع بعائق كبير. ففي غضب الجماهير، ظهرت دعوات قوية لمقاطعة أعمال الممثل المشتبه بارتكاب جرائم. كما انهالت مطالب قوية على Netflix لإزالة كل المشاهد المتعلقة بشين يو-وو من العمل وإعادة تحريره بالكامل، أو تأجيل إصداره نهائيًا إلى أجل غير مسمى.
ومع ذلك، أكدت Netflix أنها ستواصل وفق الجدول: “لم يتم تحديد تفاصيل مثل تاريخ الإصدار أو مواعيد الترويج بدقة بعد، لكن حقيقة أن العمل سيُعرض في الربع الثاني من هذا العام لا تزال دون تغيير.” ومع الاستمرار في المضي قُدمًا، أعلنت عن نيتها الإصرار على الانطلاق عند مؤتمر الإنتاج الذي كان مقررًا في 12 مايو. وبسبب سهام الانتقادات المتزايدة وظروف خدمة شين يو-وو العسكرية كقيد جسدي، قررت Netflix إجراء المؤتمر في ذلك اليوم بشكل مسرحي: بحيث يتم استبعاد شين يو-وو—وهو طرف الجدل—تمامًا، وتُجرى الفعالية فقط بحضور الشركاء مثل Park Eun-bin وباقي طاقم التمثيل والإنتاج.
تعكس هذه الخطوة المتسرعة من Netflix بوضوح “فخ التكاليف الغارقة” (Sunk Cost) الذي تواجهه صناعة الإنتاج الضخم للمحتوى في العصر الحديث. فمع اكتمال التصوير ومراحل ما بعد الإنتاج بعد استثمار مئات مليارات الون في تكاليف إنتاج ضخمة، فإن اقتطاع جزء كامل من أحد بطلي العمل الثنائي (Two-top) يعني عمليًا انهيار الهيكل السردي العضوي للعمل بالكامل، وإعادة التصوير من البداية. وهذا يتصل مباشرة بخسارة مالية هائلة—لا يستطيع المنصات تحمّلها بسهولة—بالتالي اختارت Netflix، مع تحمل قدر من الانتقادات الأخلاقية الشديدة، فرض الإطلاق العالمي المتزامن قدر الإمكان لاستعادة التكاليف المستثمرة بأي شكل، والمحافظة على أقل قدر ممكن من الأرباح.
وبنفس المنطق، أعلنت الجهة المنظمة للفعالية في اليابان أيضًا نيتها المضي قدمًا في تنظيم معرض صور كبير لشين يو-وو “Afterimage” المقرر عقده رسميًا في طوكيو بدءًا من 28 أبريل 2026. وقال المنظمون: “إن المشروع تم توقيع عقده قانونيًا بالكامل في أغسطس 2024، لذلك سنُجريه دون تغيير وفق الجدول المتفق عليه.” لقد كُتم منطق رأس المال الحقائق الأخلاقية.
لكن في الواقع الاجتماعي، من غير المقبول للمتلقي أن يرى ممثلًا يتعرض لإدانة أخلاقية شديدة بسبب محاولته تنفيذ تهرب ضريبي عمدي بدافع الجشع، بينما يظهر على الشاشة كشرير يُهزم ليجسد “بطل” يمثل العدالة ويحمي سلام المجتمع. هذا التناقض يولد اضطرابًا معرفيًا شديدًا لدى المشاهدين ويعيق الاندماج الدرامي بشكل جذري. وعلى المدى الطويل، قد يصبح الأمر “لعبة خاسرة” تثير شكوك المستهلكين العالميين القوية حول المعايير الصارمة لأخلاقيات الشركات داخل المنصات أنفسها وحول الحس الأخلاقي. وبما أن محتوى K بات يندمج بثبات في السوق العالمية السائدة كجزء محوري، لم يعد بإمكان شركات الإنتاج والمنصات الكبيرة أن تحدد التعاقدات اعتمادًا على شهرة شكل الممثل أو حجم قاعدة المعجبين فقط؛ بل تواجه طلبًا جديدًا وعنيفًا من منظور الامتثال، يتمثل في ضرورة التحقق بشكل صارم—منذ المراحل الأولى للتخطيط—من الشفافية المالية والملاءمة الأخلاقية (Background Check) لأعضاء فريق التمثيل.
قضية فرض ضرائب متأخرة بقيمة 13 مليار وون على شين يو-وو تُعد علامة فارقة تاريخية حاسمة أقدمت فيها سلطة الدولة على خطوة صارمة ضد “عقلية التوفير الضريبي الشاملة” المشوهة و”غياب الحس الأخلاقي” اللذين كانا متفشيين مثل فطر مسموم في كامل قطاع الثقافة والفنون الكوري. فقد كانت في فترة سابقة تُوصم—داخل الصناعة—ممارسة تأسيس وكالات فردية باسم العائلة وشركات ورقية وهمية تُنشأ بمساعدة أنيقة من شركات محاماة كبرى ومكاتب محاسبة، على أنها مجرد “التفاف ذكي لتوفير الضرائب” أمرٌ قانوني وتنتشر كموضة. أما اليوم فقد أعيد تعريفها بوضوح كـ “جريمة ضريبية جوهرية كبيرة” لا يمكن الإفلات من عقابها عبر محاكم صارمة أو عبر حكم قاس من الجمهور.
يمكن تلخيص الرؤى الحادة والمهام المتعلقة بإصلاحات هيكلية التي خلقتها قضية شين يو-وو على مستوى القطاع الواسع في ثلاثة محاور رئيسية.
أولًا، يجب أن يدرك القطاع بأكمله—بشكل مؤلم—أن قدرات التحقيق لدى سلطة الضرائب وأساليب تعقّب الأموال قد تطورت إلى مستويات أعلى بكثير. لم تعد سلطات الضرائب تخضع بعد الآن لتضليل شركات المحاماة الكبرى التي تقف خلف أوراق مكتملة الشكل ومظهرًا مثاليًا أو صيغ قانونية شكلية مقنعة. بل هي تطبق بحزم “مبدأ خضوع الضرائب للواقع”، وتنفذ تدقيقات ميدانية سرية، وتتعقّب بشكل مستمر من هو المستفيد النهائي من الأموال إلى أن تحقق في النهاية فرضًا عقابيًا. أما الخطأ القاتل لدى جانب شين يو-وو فكان أنهم—بينما دفعوا بسخاء تكاليف التصميم القانوني الدقيق الذي تم عبر شركات محاماة ومحاسبين—لم يدفعوا مقابل أبسط أساس جوهري لاعتراف الشركة، ألا وهو بناء مساحة عمل حقيقية (إغلاق/إقفال محل السمك) وتوفير موارد بشرية تؤدي أعمال الإدارة الفعلية. لقد حاولوا ببساطة انتزاع الفائدة (مزايا ضريبية) بطريقة جشعة لا تقبل الغفران. ومنذ هذه القضية، من الواضح أن سلطات الضرائب ستوجه سكاكين تحقيقات ضريبية شديدة ومترابطة تجاه العديد من شركات الوكالات الفردية التي تتشابه بنيتها المالية مع نفس نموذج تدفق الأموال.
ثانيًا، هناك حاجة ملحة إلى إصلاح شامل وجذري لمنظومة الرقابة الداخلية (Internal Control System) داخل وكالات الترفيه (الوكالات التابعة). وكما ظهر من سلسلة حالات “Fantagio” وحالة “Kim Sun-ho”، فإن الاعتماد الأعمى على قدرة النجوم من أصحاب “قواعد المعجبين الضخمة” على تحقيق أرباح قصيرة الأجل، وقبول مطالب الفنانين بالتسوية المفرطة وغير القانونية دون أدنى تحقق قانوني أو وضع فرامل، يعود في النهاية كخطر إداري ضخم “يرتد” ليهدد الشركة نفسها وجودًا ومصيرًا. وللقفز نحو معيار عالمي حقيقي، يجب على شركات K-Entertainment أن تُشغّل وحدة امتثال (Compliance) مستقلة بصلاحيات حقيقية، على مستوى عمليات تدقيق الحسابات الخارجية التي يمكنها التدخل في توقيع العقود الحصرية مع الفنانين وفي عملية تسوية مبالغ مالية فلكية. كما يجب دعم ذلك بإجراءات مؤسسية تُكتب صراحة في عقود الفنانين القياسية، بحيث يتم منع طلبات التعامل مع شركات وهمية غير قانونية من جذورها، وتفعيل عقوبات قوية عند حدوث انتهاك.
ثالثًا، تعزيز وعي المسؤولية الأخلاقية والمواطنة لدى العاملين في هذا المجال. فالثروات المالية الضخمة والسمعة الاجتماعية الشريفة التي يتمتع بها نجوم الصف الأول ليست مجرد ناتج لمواهبهم الفطرية، بل هي أصل غير ملموس تشكّل بالكامل استنادًا إلى حب الجمهور الأعمى واهتمامه الإيجابي—أي أنها ثروة اجتماعية وامتيازية. لكن كشعب كوري جنوبي، فإن الخروج عن واجب الضرائب العادل الواجب على الجميع عبر تخطيط متعمد ومحكم، ومحاولة احتكار رأس المال الاجتماعي بلا حدود مستخدمًا كل أنواع الحيل الماكرة، يعد فعلًا مناهضًا للمجتمع يعادل تدميرًا فظيعًا للعقد الاجتماعي الضمني الذي يرتبط به الجمهور بثقة راسخة. وحتى لو نُشرت اعتذارات مكتملة الصياغة وأنيقة، وحتى لو سُددت بسرعة مبالغ التعويضات الضخمة التي تصل إلى 13 مليار وون بعد ذلك، فإن عدم قدرة هذا على استعادة ثقة الجمهور التي تحطمت وتدمير رأس مال السمعة المتضرر إلى حالته السابقة تُثبت هذه القضية بما يكفي من الوضوح.
في النهاية، ستُسجل قضية فرض ضرائب شين يو-وو كـ “سابقة حاسمة ومؤلمة” في التاريخ، تحذر من أن صناعة K-Entertainment—التي كانت تتسارع نحو نمو عالي بلا توقف مدفوعة بنشوة متلازمة K-Pop وK-Drama عالميًا—قد تنهار في أي لحظة عند أي صدمة صغيرة إذا لم تمتلك قاعدة مالية شفافة ومتقدمة تتناسب مع حجم توسعها الباهر. وفي المستقبل، يُتوقع أن يتم ترسيخ نموذج تسوية شفاف وعادل يتوافق بالكامل مع مبادئ عدالة الضرائب على مستوى صناعة الثقافة والفنون بشكل عام، وأن يصبح التحسين الذاتي الذي ينحت عظام الصناعة ويجعل المعايير الأخلاقية الراسخة أعلى قيمة لا تتغير في كل أعمال الترفيه أمرًا ضروريًا أكثر من أي وقت مضى. نحن نقف عند منعطف تتزايد فيه الحاجة إلى هذا الإصلاح بشكل ملح.