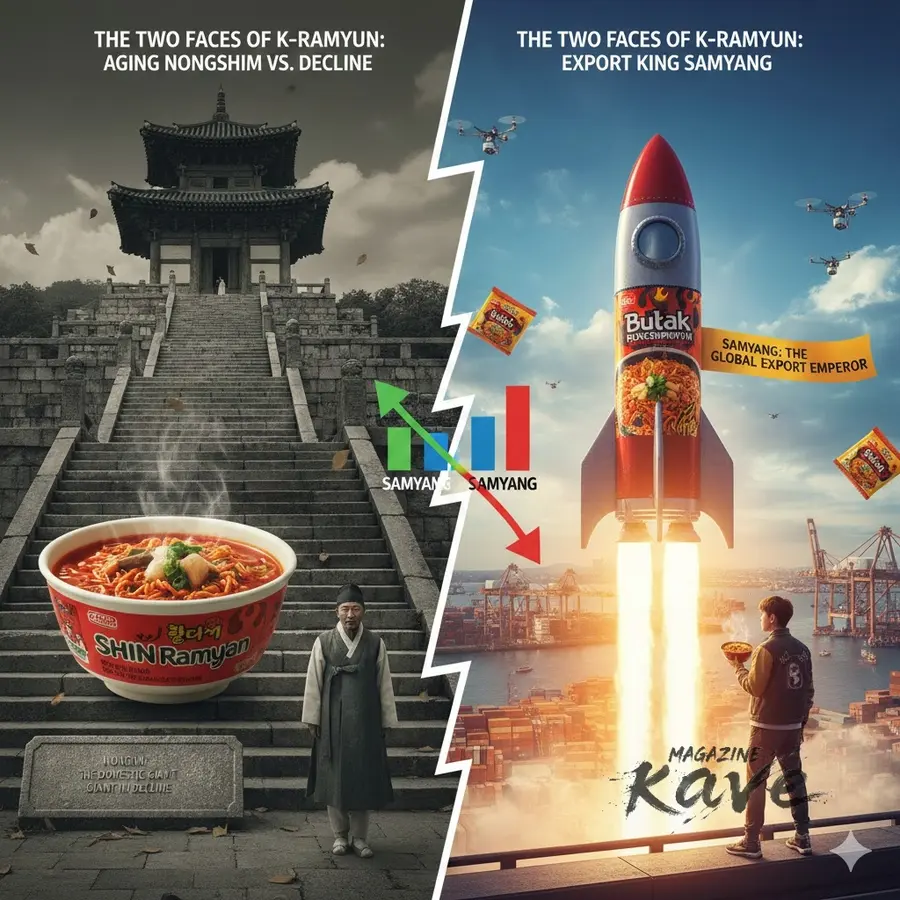
سالهای 2024 و 2025 در تاریخ صنعت غذایی کرهٔ جنوبی فراتر از مرزهای یک سال مالی ساده، به عنوان "دوران انقلاب" که نظم موجود به طور کامل فرو میریزد و پارادایم جدیدی شکل میگیرد، ثبت خواهد شد. در چند دههٔ گذشته، بازار رامن کره به "سلطنت نونگشیم" تعلق داشت. خط تولیدی مانند شین رامون، آونسونگتانمن و چپاگتی به قدری قوی بود که هیچکس نمیتوانست به آن نزدیک شود. اما اکنون، ما شاهد "تقاطع طلایی"یی هستیم که در بازار سرمایه در حال وقوع است. سامیانگ، که سالها در رتبهٔ دوم قرار داشت و زمانی وجودش در خطر بود، با قیمت سهام 1 میلیون وون، به دوران سلطنت خود وارد شده و در زمینهٔ ارزش بازار و نسبت سود عملیاتی، "غول" نونگشیم را تحت فشار قرار داده است.
برای بررسی این تغییرات شگفتانگیز، از صورتهای مالی دو شرکت گرفته تا نرخ بهرهبرداری کارخانههای خارجی و حتی شکافهای جزئی در استراتژیهای بازاریابی را به دقت بررسی کردیم. چرا "بولداک" سامیانگ به یک پدیدهٔ فرهنگی تبدیل شده است که در سراسر جهان مورد استقبال قرار گرفته است؟ در عوض، چرا "شین رامون" نونگشیم با وجود اینکه هنوز هم محصولی عالی است، در بازار سرمایه به اندازهٔ سامیانگ ارزشگذاری نمیشود؟ پاسخ به این سوال تنها در تفاوت طعم نیست. این به حس درک روندهای مصرف جهانی در حال تغییر، تصمیمگیری مدیران برای پذیرش ریسک و تفاوت در دیدگاه استراتژیک برای طراحی زنجیرهٔ تأمین جهانی برمیگردد.
برای درک وضعیت کنونی سامیانگ، باید به اوایل دههٔ 2010 برگردیم، زمانی که آنها در شرایط بحرانی قرار داشتند. در آن زمان، سامیانگ با کاهش سهم بازار داخلی و عدم وجود محصولات جدید، در حال مبارزه بود و عنوان "پیشگام رامن" برایش بیمعنا شده بود. به قول معروف در مدیریت، نوآوری از کمبودها به وجود میآید، و احیای سامیانگ از "کشف اضطراری" معاون رئیسجمهور کیم جونگسو آغاز شد.
در سال 2011، کیم در یک رستوران بولداک در میونگدونگ، با دیدن جمعیتی که با عرق ریختن از طعم تند لذت میبردند، به این نتیجه رسید که این تنها یک دستور توسعهٔ محصول نیست. این یک خلق دستهٔ جدید از طریق "حد نهایی طعم" بود. محققان با سفر به رستورانهای معروف بولداک و بولگوبچان، در یک فرآیند تحقیقاتی سخت، 2 تن سس تند و 1200 مرغ را مصرف کردند. در مرحلهٔ توسعه، انتقادات داخلی مبنی بر اینکه "اینقدر تند است که کسی نمیتواند بخورد"، در واقع به موفقیت این محصول کمک کرد. رامنهای خوشمزه به وفور در دنیا وجود داشتند. اما رامنهایی که خود فرآیند خوردن آنها دردناک اما لذتبخش و تحریککنندهٔ دوپامین بود، تنها بولداک بود. این محصول در زمان عرضه در سال 2012 به بازار هدفی خاص داشت، اما در نهایت به جرقهای برای "چالش طعم تند" در سطح جهانی تبدیل شد.
نقطهٔ تمایز بارز سامیانگ از نونگشیم، نحوهٔ تعریف محصولات است. اگر برای نونگشیم رامن "یک وعدهٔ غذایی برای سیر کردن گرسنگی" باشد، برای سامیانگ، بولداکبوکمیون، "بازی" و "محتوا" بود.
در سال 2016، چالش "بولداکبوکمیون" که توسط یوتیوبر "مرد انگلیسی" جاش راهاندازی شد، به یک دارایی بزرگ بازاریابی تبدیل شد که سامیانگ نمیتوانست با صرف صدها میلیارد وون به دست آورد. یوتیوبرها و تأثیرگذاران در سراسر جهان به طور داوطلبانه بولداکبوکمیون را میخوردند و در حال رنج کشیدن بودند و این به یک "میم" فراملی تبدیل شد.
سامیانگ این روند را از دست نداد و آن را به استراتژی "ایترتینمنت (EATertainment، خوردن + سرگرمی)" تبدیل کرد. آنها تنها محصول نمیفروختند، بلکه "صحنهای" را فراهم کردند که مصرفکنندگان بتوانند در آن شرکت کنند و لذت ببرند. این موضوع با نمایش BTS و جیمین و دیگر ستارههای K-POP که از بولداکبوکمیون لذت میبرند، بیشتر تقویت شد. سامیانگ از این طریق نشان داد که بدون صرف هزینههای کلان بازاریابی، میتواند برند خود را به 97 کشور در سراسر جهان معرفی کند. این رویکرد به طور کیفی با روش نونگشیم که به تبلیغات تلویزیونی سنتی و بازاریابی ستارهها وابسته است، متفاوت بود.
دلیل اصلی افزایش قیمت سهام سامیانگ تنها به خاطر فروش زیاد نیست، بلکه به خاطر این است که "گران، زیاد و به طور مؤثر" فروخته میشود. بر اساس آمار نیمهٔ اول سال 2025، سهم فروش خارجی سامیانگ به حدود 80% نزدیک میشود. این به معنای فرار از محدودیتهای یک شرکت داخلی است.
نکتهٔ قابل توجه، نسبت سود عملیاتی شگفتانگیز (OPM) است. در سهماههٔ اول سال 2025، نسبت سود عملیاتی سامیانگ 25.3% ثبت شد. این عددی است که در صنعت تولید مواد غذایی تقریباً غیرممکن به نظر میرسد و به یادآورندهٔ نسبت سود شرکتهای IT یا بیوتکنولوژی است.
در عوض، وضعیت نونگشیم آسان نیست. بر اساس آمار سال 2023، فروش نونگشیم از 34 تریلیون وون فراتر رفته و شین رامون هنوز هم پرفروشترین محصول جهانی است. اما نگاه سرمایهگذاران سرد است. دلیل این امر این است که ساختار درآمد نونگشیم کاملاً برعکس سامیانگ است.
سهم فروش خارجی نونگشیم حدود 37% است. این به این معناست که هنوز بیش از 60% از فروش به بازار داخلی که رشد آن متوقف شده، وابسته است. بازار داخلی به دلیل کاهش جمعیت و پیری، به طور ساختاری مصرف رامن را کاهش میدهد. برای دفاع از سهم بازار در این بازار محدود، نونگشیم مجبور است هزینههای تبلیغاتی و ترویجی زیادی را صرف کند.
وضعیت نسبت سود عملیاتی نیز جدیتر است. نسبت سود عملیاتی نونگشیم در محدودهٔ 4 تا 6% قفل شده است. این یکچهارم نسبت سامیانگ است. این به دلیل ویژگیهای بازار داخلی است که نمیتواند افزایش قیمت مواد اولیه را به قیمت محصولات منتقل کند. هر بار که قیمت گندم بینالمللی نوسان میکند، سود نونگشیم نیز نوسان میکند. همچنین، با توجه به اینکه سهم خارجی نونگشیم پایین است، عملکرد "پوشش طبیعی" برای جبران بار هزینهها به دلیل نوسانات نرخ ارز نیز نسبت به سامیانگ ضعیفتر است.
شین رامون بزرگ است، اما در حال پیر شدن است. برای نسل Z جهانی، شین رامون ممکن است "رامن خوشمزهای" باشد، اما به عنوان یک "آیتم خنک" که بخواهند با دوستان به اشتراک بگذارند، نیست. نونگشیم نیز این را درک میکند. ظهور محصولات جانبی مانند "مکتکنگ" و "شین رامون دِرِد" و "شین رامون تومبا" نشاندهندهٔ این احساس بحران است.
به ویژه، نونگشیم اخیراً با همکاری انیمیشن نتفلیکس "K-Pop Demon Hunters (کدههان)" به دنبال جذب جوانان است. این یک تلاش جسورانه برای نونگشیم است، اما اینکه آیا این به یک ویروسی داوطلبانه و ارگانیک مانند چالش بولداک سامیانگ تبدیل میشود، هنوز مشخص نیست. موفقیت بولداک یک فرهنگ "از پایین به بالا" بود که مصرفکنندگان رهبری آن را بر عهده داشتند، در حالی که استراتژی نونگشیم هنوز به شدت به کمپینهای "از بالا به پایین" وابسته است.
بازار از سرعت نونگشیم ناامید است. در حالی که سامیانگ کارخانهٔ شمارهٔ 2 میلیانگ را به سرعت به بهرهبرداری رسانده است، گسترش ظرفیت تولید نونگشیم بسیار محتاط و کند است. به نظر میرسد که رویکرد محافظهکارانه نسبت به هزینههای سرمایهگذاری اولیه و فرهنگ شرکتی که از زمان مرحوم شین چونهو به جا مانده، تأثیرگذار بوده است. تولید محلی در خارج از کشور مزایای کاهش هزینههای لجستیکی دارد، اما تأسیس و تثبیت کارخانهها هزینههای ثابت زیادی را به همراه دارد. این موضوع به طور کوتاهمدت بر نسبت سود عملیاتی نونگشیم تأثیر منفی میگذارد.
سامیانگ در سال 1963 اولین رامن را در کره عرضه کرد، اما در سال 1989 با بحران گوشت و در سال 2010 با بحران شرکت، تاکتیکهای بقا را آموخت. مالک آن، کیم جونگسو، نشان داد که میتواند با پذیرش ریسک و اتخاذ تصمیمات جسورانه، "غریزهٔ وحشیانه" را به نمایش بگذارد.
در عوض، نونگشیم با حفظ مقام اول خود به مدت چند دهه، سیستم مدیریتی مشابه "سامسونگ مدیریتی" را تثبیت کرده است. کمالگرایی که شکست را نمیپذیرد، در کنترل کیفیت مفید بوده، اما در واکنش سریع به روندهای در حال تغییر، به یک مانع تبدیل شده است. ساختار تصمیمگیری نونگشیم به شدت محافظهکارانه است و محصولات تخریبی و تجربی مانند بولداکبوکمیون به سختی میتوانند از ارزیابیهای داخلی عبور کنند.
سامیانگ "بولداک" را به عنوان یک برند سس گسترش داده است. خط تولیدی شامل سس بولداک، مایونز بولداک و تنقلات بولداک، حتی مصرفکنندگانی که رامن نمیخورند را به اکوسیستم خود جذب کرده است. این شبیه به روشی است که دیزنی از IP خود برای کسب درآمد از طریق فیلمها، کالاها و پارکهای تفریحی استفاده میکند.
نونگشیم نیز پس از موفقیت "مکتکنگ"، محصولات مختلفی از سری "کنگ" و محصولات مشترک را عرضه کرده است، اما اینها به موفقیتهای مقطعی محدود شده یا به تغییرات موجود در برندهای قبلی باقی ماندهاند. شین رامون قطعاً یک برند قوی است، اما عملکرد آن به عنوان یک پلتفرم برای گسترش بیپایان به دیگر دستهها ضعیف است. محصولات جدید نونگشیم به جای اینکه با یکدیگر همافزایی داشته باشند، در حال نبرد با یکدیگر هستند.
نونگشیم با فلسفهٔ "طعم کرهایترین، جهانیترین طعم است" به میدان آمده است. سوپ قرمز و نودلهای چسبناک در آسیا موفق بودهاند، اما برای مصرفکنندگانی که با فرهنگ سوپ آشنا نیستند، در غرب یک مانع ورود به حساب میآید.
بولداکبوکمیون سامیانگ به طرز هوشمندانهای از فرمت "بوکمیون" استفاده کرده است. این فرمت برای غربیها که با پاستا یا غذاهای سرخکرده آشنا هستند، بسیار آشنا است. همچنین، محصولات محلیسازی شده مانند "کاربو بولداک" که طعمهای مورد علاقهٔ غربیها مانند پنیر، خامه و سس گوجهفرنگی را به طور فعال ترکیب کردهاند، نقش تعیینکنندهای در کاهش مانع طعم تند ایفا کردهاند. در حالی که نونگشیم بر "کیمچی" و "سوپ تند" تأکید میکند، سامیانگ به طور انعطافپذیر به "طعم تند خوشمزه" که مصرفکنندگان میخواهند، تغییر کرده است.
وضعیت نونگشیم در بازار رامن داخلی هنوز هم محکم است. قدرت توزیع نونگشیم که بیش از 50% سهم بازار را حفظ میکند و وفاداری برند شین رامون و چپاگتی به راحتی از بین نخواهد رفت. در سال 2025، نونگشیم به نظر میرسد که با عرضهٔ محصولات جدید و تجدید نظر در محصولات موجود، رشد ملایم 3 تا 4% را ادامه دهد.
اما "کیفیت سهم بازار" تغییر خواهد کرد. سهم بازار داخلی سامیانگ در حال حاضر در حدود 10% است، اما موفقیتهای خارجی آن به بازار داخلی بازمیگردد و "اثر هالهای" تا سال 2026 ادامه خواهد داشت. با افزایش ترجیحات برند سامیانگ در میان جوانان، احتمالاً فاصلهٔ سهم بازار در کانالهای فروشگاههای زنجیرهای کاهش خواهد یافت. به ویژه در حالی که نونگشیم با افزایش قیمتها مواجه است، سامیانگ با نفوذ به بازار نودلهای خشک یا سسها، سهم بازار بر اساس سود عملیاتی را افزایش خواهد داد.
اکنون بازار سرمایه به نفع سامیانگ است. اعداد دروغ نمیگویند. نوآوری سامیانگ بر ثبات نونگشیم غلبه کرده است. اما نونگشیم شرکتی با قدرت است. اعتماد به کیفیتی که بیش از 50 سال ساخته شده و شبکهٔ جهانی به راحتی از بین نمیرود.